中国智能硬件产业现状与发展分析 智能车载设备销售视角
一、引言
智能硬件产业作为新一代信息技术与制造业深度融合的产物,正成为推动数字经济与实体经济协同发展的重要引擎。在众多细分领域中,智能车载设备凭借汽车智能化、网联化浪潮的推动,呈现出爆发式增长态势,成为智能硬件产业中极具活力和潜力的板块。本文将从中国智能硬件产业整体现状出发,聚焦智能车载设备销售市场,分析其发展特征、驱动因素与面临的挑战,并展望未来趋势。
二、中国智能硬件产业整体现状
2.1 产业规模持续扩大
中国智能硬件产业保持高速增长。据相关统计,2023年中国智能硬件市场规模已突破万亿元大关,年均复合增长率超过20%。智能家居、智能穿戴、智能车载、智能医疗等细分领域均实现较快发展,产品形态日益丰富,应用场景不断拓展。
2.2 产业链日趋完善
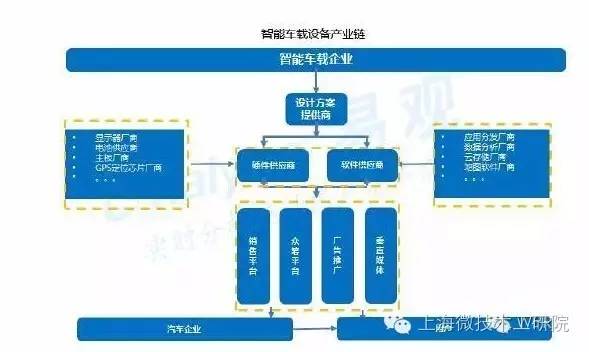
从上游芯片、传感器、模组,到中游终端设备制造,再到下游销售渠道与服务平台,中国智能硬件产业链已形成较为完整的生态体系。尤其在珠三角、长三角、京津冀等区域,产业集群效应显著,形成了从研发设计到生产制造、从品牌运营到渠道分销的完整闭环。
2.3 政策环境持续优化
国家层面相继出台《“十四五”数字经济发展规划》《智能汽车创新发展战略》等政策文件,明确支持智能硬件产业创新发展。商务部等部门推动消费电子产品更新换代,各地也通过消费券、以旧换新等方式刺激智能硬件消费,为产业发展营造了良好的政策环境。
三、智能车载设备销售市场分析
3.1 市场规模与增长态势
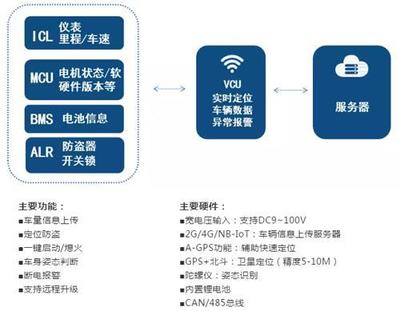
智能车载设备涵盖智能后视镜、行车记录仪、车载导航、车载娱乐系统、ADAS(高级驾驶辅助系统)、车载智能终端(T-Box)、HUD(抬头显示)等多个品类。随着汽车智能化渗透率提升和消费者对驾驶安全、娱乐体验需求的增加,智能车载设备销售市场持续扩容。
据行业数据显示,2023年中国智能车载设备市场规模已超过1500亿元,同比增长约25%。其中,行车记录仪、智能后视镜等后装产品因价格亲民、安装便捷,在存量市场中保持稳定销量;而前装市场受新能源汽车产销两旺带动,车载智能终端、智能座舱等产品出货量快速增长。
3.2 销售渠道多元化
智能车载设备的销售渠道呈现线上线下融合态势:
- 线上渠道:京东、天猫、拼多多等电商平台是后装产品的主要销售阵地,直播带货、短视频种草等新模式有效拉动销量。品牌自营官网和社群营销也逐渐兴起。
- 线下渠道:汽车4S店、汽配城、连锁汽车服务门店等仍是重要销售场景,尤其在前装和后装衔接环节,线下渠道具备安装服务和体验优势。
- 跨界渠道:部分智能硬件品牌与保险公司、网约车平台、物流企业合作,通过B端集采方式扩大销售。
3.3 消费者需求特征
从销售端反馈来看,智能车载设备消费者的需求呈现以下特征:
- 安全需求主导:行车记录仪、胎压监测、ADAS预警等安全类产品仍是刚需,消费者对画质清晰度、夜视效果、碰撞检测灵敏度等指标关注度高。
- 智能化体验升级:语音交互、OTA升级、手机互联、AI导航等功能成为购买决策的重要考量因素。
- 性价比敏感:后装市场消费者对价格较为敏感,中低端产品销量占比高,但同时高端产品(如HUD、智能座舱改装套件)也吸引了部分追求品质的用户群体。
- 品牌认知增强:随着市场成熟,消费者对头部品牌的信任度提升,品牌集中度逐步提高。
四、驱动智能车载设备销售增长的关键因素
4.1 汽车保有量增长与智能化升级
中国汽车保有量已超过3亿辆,庞大的存量市场为后装智能车载设备提供了持续的需求基础。新能源汽车渗透率快速提升,其电子电气架构更适配智能化设备,带动前装车载智能硬件的装配率提升。
4.2 技术进步与成本下降
AI芯片、传感器、通信模组等核心元器件国产化率提高,成本持续下降,使得智能车载设备价格更加亲民,推动了市场普及。例如,行车记录仪从最初的千元级降至百元级,智能后视镜功能增强而价格稳定,有效刺激了消费。
4.3 消费者安全意识与数字化习惯
道路交通安全法规趋严、消费者维权意识增强,促使行车记录仪等取证类设备成为新车标配。年轻消费者对数字化、智能化产品的接受度高,愿意为车载智能体验付费。
4.4 政策与标准推动
《汽车行驶记录仪》新国标实施、智能网联汽车准入试点等政策,对车载终端设备提出新要求,也创造了替换和升级需求。以旧换新、新能源车下乡等促消费政策间接拉动了智能车载设备的销售。
五、面临的挑战
5.1 产品同质化严重
后装市场技术门槛相对较低,中小品牌众多,产品功能趋同,价格战激烈,利润空间被压缩,不利于行业长期健康发展。
5.2 前装与后装融合不足
前装市场由整车厂和一级供应商主导,后装市场品牌分散,两者在数据接口、系统兼容性等方面存在壁垒,影响了用户体验和市场规模进一步扩大。
5.3 数据安全与隐私保护
智能车载设备涉及位置信息、行车数据、车内音视频等敏感数据,数据安全和隐私合规要求日益严格,企业需投入更多资源满足监管要求。
5.4 渠道成本上升
线上流量成本攀升,线下门店租金和人力成本上涨,对销售渠道的运营效率提出更高要求,中小品牌面临较大压力。
六、发展趋势与建议
6.1 发展趋势
- 前装渗透率持续提升:随着智能网联汽车发展,智能车载设备将更多前装化,后装市场向存量车升级和个性化改装方向发展。
- 产品智能化、网联化:5G、V2X、AI大模型等技术应用,推动车载设备从单一功能向智能终端演进。
- 销售渠道全域化:线上线下融合、内容电商、社交电商将成为主流,DTC(直接面向消费者)模式在智能硬件领域加速渗透。
- 品牌集中度提高:具备技术、品牌和渠道优势的头部企业将占据更大市场份额,行业洗牌加速。
6.2 发展建议
- 强化技术创新:企业应加大研发投入,聚焦AI算法、传感器融合、低功耗设计等核心技术,形成差异化竞争优势。
- 深耕销售渠道:优化线上线下一体化布局,利用直播、短视频等内容营销提升转化率,同时在三四线城市及县域市场拓展线下服务网点。
- 注重数据合规:建立健全数据安全管理体系,在产品设计中嵌入隐私保护机制,赢得消费者信任。
- 推动生态合作:加强与整车厂、保险公司、出行平台等合作,探索前装与后装联动、硬件与服务结合的商业模式。
七、
中国智能硬件产业正处于从规模扩张向高质量发展的关键阶段,智能车载设备作为其中的重要增长极,销售市场前景广阔但竞争日趋激烈。企业需把握汽车智能化、网联化机遇,以技术创新为驱动,以渠道优化为支撑,以合规经营为底线,在满足消费者安全与智能化需求的实现可持续增长。随着技术迭代和消费升级,智能车载设备销售有望继续保持较快增长,为智能硬件产业整体发展注入强劲动力。
如若转载,请注明出处:http://www.sdbuas.com/product/41.html
更新时间:2026-10-21 08:45:43